El "CATT" siempre luchando por los derechos de todos los compañeros/as

El "CATT" siempre luchando por los derechos de todos los compañeros/as
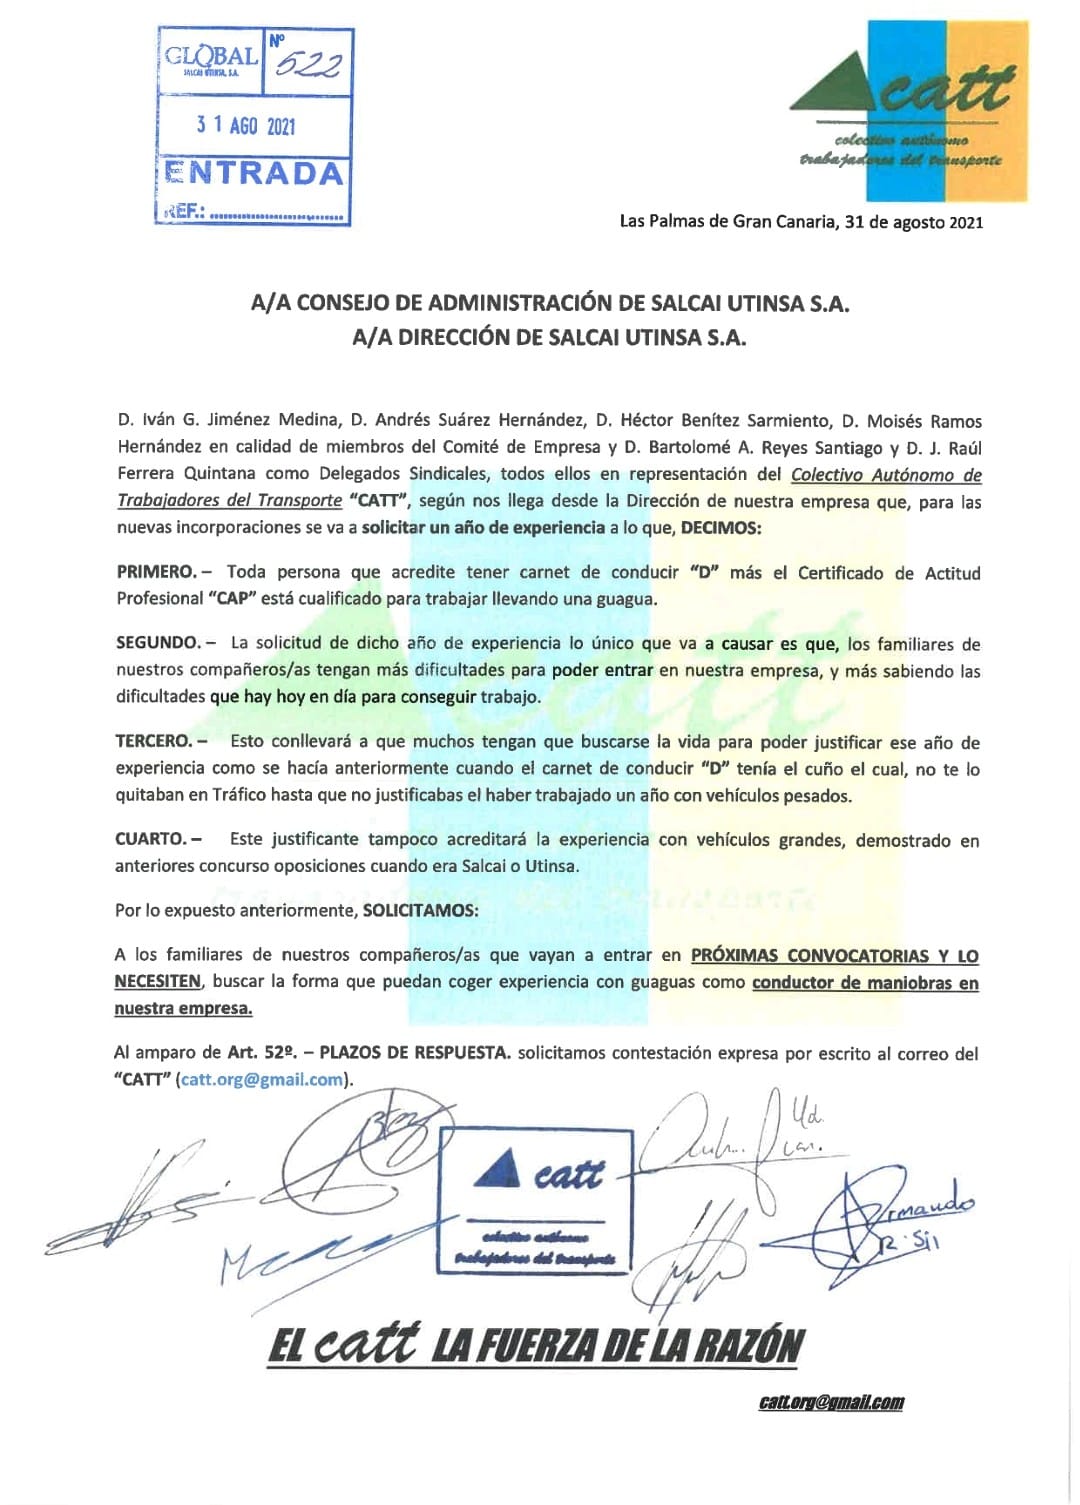
El Colectivo Autónomo de Trabajadores del Transporte "CATT" lucha para que los familiares de todos los compañeros/as puedan entran a formar parte de esta gran familia que es Global Salcai Utinsa

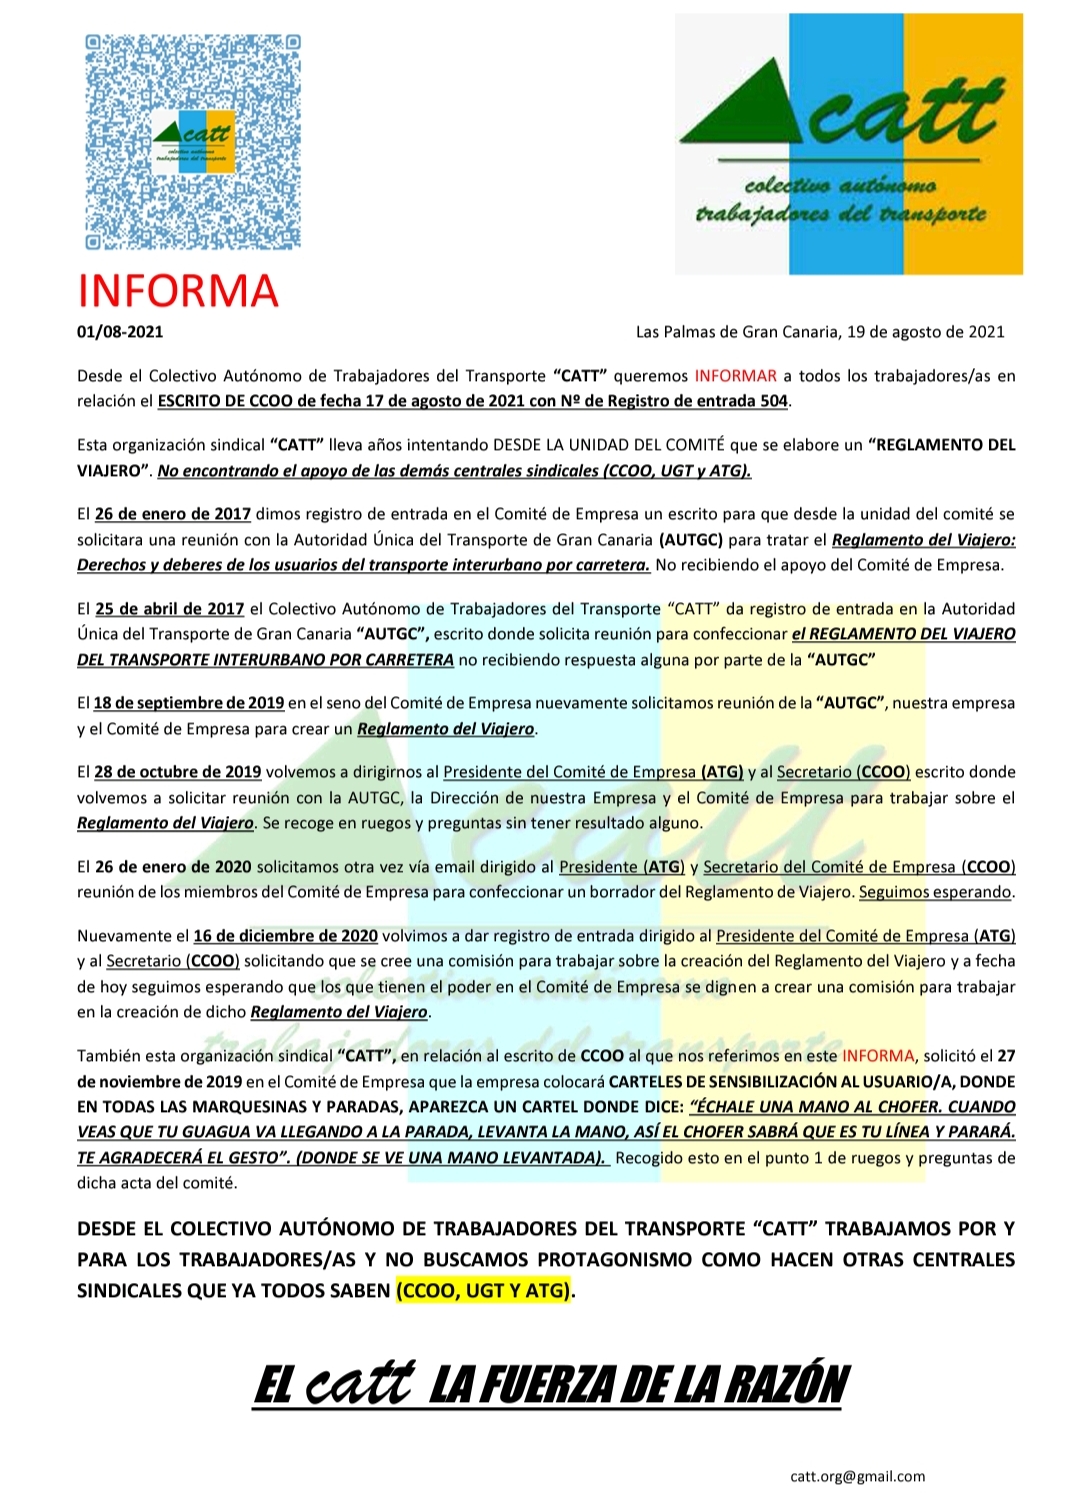
¿Dónde está la unidad del Comité de Empresa en Salcai Utinsa?

¿Dónde está la unidad del Comité de Empresa en Salcai Utinsa?
Reglamento del viajero

INFORMA CATT

INFORMA 1/01-2020

INFORMA 1/01-2020

SENTENCIA CONDENATORIA A GLOBAL SALCAI-UTINSA S.A.

SENTENCIA CONDENATORIA A GLOBAL SALCAI-UTINSA S.A.

LISTADO DE TELÉFONOS GLOBAL SALCAI-UTINSA S.A.

LISTADO DE TELÉFONOS GLOBAL SALCAI-UTINSA S.A.

LOS SINDICATOS Y LAS EMPRESAS

LOS SINDICATOS Y LAS EMPRESAS

RESPUESTA DEL CATT AL CONSEJO DE ADMINISTRACIÓN DE SALCAI-UTINSA S.A.

RESPUESTA DEL CATT AL CONSEJO DE ADMINISTRACIÓN DE SALCAI-UTINSA S.A.

.../...

.../...

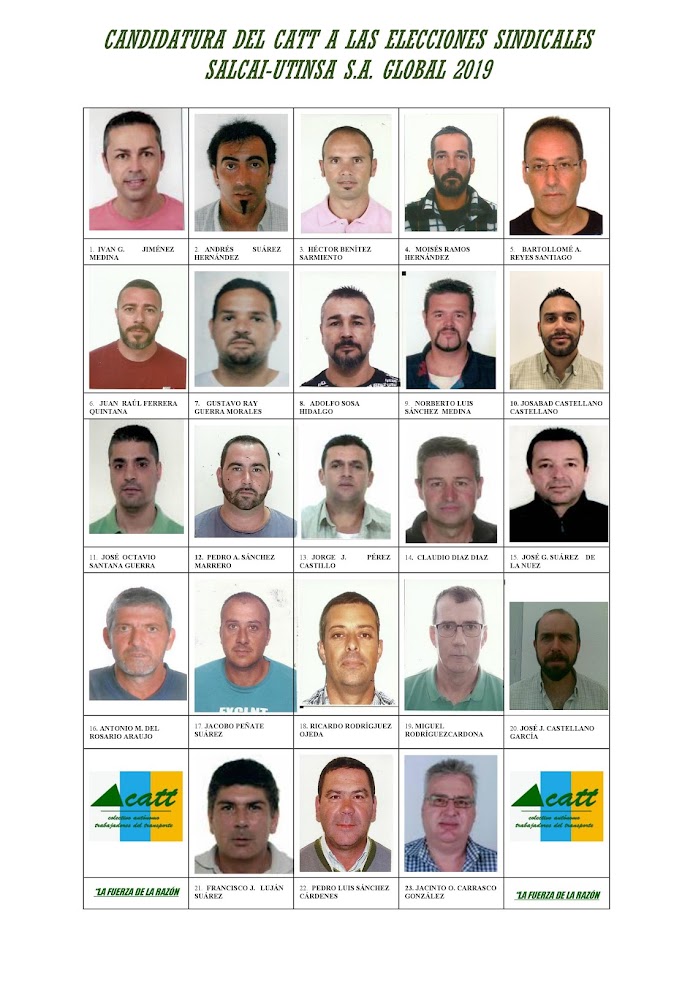
CANDIDATURA CATT ELECCIONES

CANDIDATURA CATT ELECCIONES

Nuevamente, desde nuestra organización nos vemos en la obligación de realizar una llamada a la reflexión en puertas de un nuevo proceso electoral, que marcará la evolución futura de los derechos e intereses laborales titularidad del colectivo de trabajador@s de la empresa Salcai-Utinsa, S.A.

Por responsabilidad con los compromisos asumidos por esta organización, en respuesta al apoyo y respaldo recibido por el conjunto de trabajador@s, que aun no siendo afiliad@s nos brindaron su confianza, y en definitiva, por el interés general de la plantilla, el CATT concurre a las inminentes elecciones sindicales con el objetivo de continuar con la incansable lucha iniciada años atrás, para preservar los espacios de libertad y reivindicación necesarios para garantizar el respeto del conjunto de derechos laborales que tenemos reconocidos legal y convencionalmente, y cuyo cumplimiento exige de este colectivo una vigilancia y supervisión constantes para contrarrestar los incesantes “DESCUIDOS Y DEVANEOS” en que incurren la empresa y otras organizaciones sindicales en cuanto a su aplicación e interpretación.

Esa labor es asumida por el CATT sin apartar la vista de la realidad socio-económica actual, lo que nos ha obligado a “echar el freno” en determinadas reivindicaciones laborales para preservar el principio de estabilidad en el empleo, pero NUNCA CON RENUNCIA DE DERECHOS PARA EL COLECTIVO DE TRABAJADOR@S, sino mero retraso en la aplicación y ejecución del conjunto de derechos laborales reconocidos.

A fecha actual, pese al sacrificio realizado por la parte social, sólo se ha obtenido la callada empresarial por respuesta, sin manifestación alguna de voluntad tendente a restaurar entre las partes el equilibrio cedido, por lo que ha llegado el momento de reactivar esos derechos e intereses legítimos del colectivo de trabajador@s, siempre desde la coherencia y con absoluta LEALTAD y TRANSPARENCIA, labor compleja para la que esta organización precisa de la colaboración de todo el colectivo, cuyo interés y bienestar son la causa incondicional del esfuerzo de nuestro quehacer diario.

En definitiva, como toda relación reciproca esta organización ofrece como aval al colectivo de trabajador@s, su entrega, esfuerzo y compromiso, poniendo a su disposición el adecuado asesoramiento jurídico, debiendo recordar los siguientes logros obtenidos:

Movilidad en Vacío, Actualización Salarial, Complemento Personal Garantizado, Incentivo de Asistencia Continuada…

sin olvidar los conseguidos en la defensa de derechos individuales,

y simplemente espera:

que el compromiso, la autenticidad, la transparencia y la tenacidad

guíen vuestra elección en las próximas votaciones previstas para el 02.07.15, renovando el apoyo a esta organización sindical que trabaja por y para el colectivo de trabajador@s de la empresa Salcai-Utinsa, S.A.

“EL catt LA FUERZA DE LA RAZÓN”

JUBILACIÓN PARCIAL

JUBILACIÓN PARCIAL

jueves, 10 de marzo de 2016

Bajo la consigna de “¡abajo la ley laboral!”, los asalariados franceses se manifiestan contra la Reforma Laboral.

"El catt con la FUERZA DE LA RAZÓN"

LOS ASALARIADOS FRANCESES SE REVUELVEN EN CONTRA DE SU REFORMA LABORAL


CANARIAS SEMANAL

Mientras en España las movilizaciones en contra de las reformas laborales implementadas por el PSOE, y consolidadas posteriormente por el Partido Popular, parecen haberse esfumado, en Francia, en cambio, los asalariados parecen estar reaccionando de forma movilizadora, en contra de las últimas reformas impuestas por el ejecutivo socialdemócrata.
    

      Las movilizaciones que tuvieron lugar  en Francia este 9 de marzo van a ser sin duda determinantes, para las que están previstas se produzcan a partir de ahora. Ni que decir tiene que todo el aparato mediático galo ha tratado de minimizar, cuando no silenciar, las movilizaciones que tuvieron lugar durante esta jornada en toda Francia.


      El silencio de los medios ha sido mitigado, no obstante, por la información proporcionada por las fuentes sindicales y los medios de comunicación alternativos en internet. Ha sido en este marco donde los franceses han podido constatar a traves de las retransmisiones videográficas la envergadura de las jornadas de protesta en múltiples puntos de la geografía francesa. En el mapa que reproducimos aquí se indican los diferentes puntos donde han tenido lugar las manifestaciones y movilizaciones desarrolladas este miércoles.

[Img #43529]
PUNTOS DE LA GEOGRAFIA FRANCESA DONDE SE PRODUJERON MOVILIZACIONES CONTRA LA REFORMA LABORAL


   Un ejemplo ilustrativo de lo acontecido fueron los eventos movilizadores en la  ciudad de Le Havre, situada en el noroeste de Francia, que permaneció prácticamente bloqueada como consecuencia de las multitudinarias movilizaciones que se iniciaron desde la misma madrugada. Miles de trabajadores y estudiantes bloquearon la entrada de la ciudad en ocho puntos de acceso.


       A las a las 7:00 de la mañana ya resultaba prácticamente imposible atravesar la confluencia entre el Boulevard de Graville y Leningrad. Esta acción corrió a cargo de asalariados de la rama metalúrgica del sindicato de la CGT. A partir de las 9:00 de la mañana, nuevos  y nutridos grupos de trabajadores y estudiantes se sumaron a las movilizaciones.


        Ya sobre las 10, estudiantes provenientes de  las facultades de la universidad de Le Havre, emprendieron una marcha hacia  la escuela secundaria François Premier.


       Pasadas las 11 los estudiantes se encontraron  con los trabajadores movilizados, y emprendieron una marcha conjunta en contra la reforma laboral del gobierno “socialista” presidido por Manuel Valls .


       Bajo la consigna de “¡ abajo la ley laboral!”, organizaciones políticas tales como Nuevo Partido Anticalitalista, el Partido Comunista francés, elPartido de la Izquierda, nutridas columnas de las diferentes secciones sindicales de la CGT, así como la Unión de Estudiantes de Francia, las Juventudes Comunistas y otras organizaciones políticas y sociales, marcharon conjuntamente en contra de la llamada “ley del trabajo”. Movilizaciones de este tipo han empezado a arrancar con fuerza  a lo largo y ancho de todo el país.

martes, 8 de marzo de 2016

LA JUBILACIÓN PODRÍA ALARGARSE A LOS 70 U 80 AÑOS.

"El catt con la FUERZA DE LA RAZÓN"

EX MINISTRO DE PENSIONES AUGURA QUE LA JUBILACIÓN PODRÍA ALARGARSE A LOS 70 U 80 AÑOS


CANARIAS SEMANAL

En opinión del que fuera ministro de Estado para las pensiones en el anterior gobierno de coalición del conservador David Cameron, “la gente va a tener que trabajar durante mucho más tiempo del que nunca pensaron. Hasta bien avanzados sus 70 años o, incluso, en algunos casos los 80, si físicamente aguanta”.


       Esta opinión no la emite un estrambótico personaje que pretenda llamar la atención ante los medios de comunicación. El ex ministro Webb sabe muy bien de lo que opina. Además de haber sido ministro especializado en materia de pensiones, ha ejercido de profesor de “Política Social” en la Universidad de Bath,  y  trabajado en el Instituto para los Estudios Fiscales de Londres. Dicho de otra forma, se trata de un hombre que sabe perfectamente qué es lo que el sistema económico al que ha servido profesionalmente le prepara  a aquellos que han estado trabajando toda una vida.

      
      Steve Webb  añadió con una sospechosa franqueza, que la cuantía de las pensiones que percibirá la próxima generación,  no se acercará  ni de lejos a la  que lograron sus padres.


      Sus declaraciones, en cualquier caso, están en plena sintonía con las actuales ocupaciones profesionales de este político liberal-conservador . Desde el pasado agosto es director de política y comunicación externa de la Mutua de Servicios Financieros Royal London, o sea, la mayor mutua de pensiones del Reino Unido, con una cifra de en torno a los 9 millones de pólizas y gestiona, a través de su división , más de 80.000 millones de libras. No es una casualidad que la Royal London Asset Management acabe justamente ahora de presentar un informe sobre la sostenibilidad del sistema de pensiones británico.


      Tampoco es una mera coincidencia que las declaraciones del ex ministro se produzcan justamente en la semana en la que el Gobierno británico ha anunciado una “revisión independiente” de la edad de jubilación que habrá de concluir con la presentación de sus recomendaciones para mayo de 2017.


      Según la baronesa Altmann, actual ministra de la pensiones británicas, se procederá a una revisión del sistema, en la que según ella  “todas las opciones”permanecen sobre la mesa. O dicho con otras palabras, que la edad de la jubilación en Reino Unido podría subir nuevamente,


       De acuerdo con los planes oficialmente vigentes, la edad de jubilación en la Gran Bretaña debería subir a los 66 años en 2020, a los 67 en 2026, a los 68 hacia mediados de los 2030 y a los 69 hacia finales de la década de los 40. Pero, si bien en principio los planes de esta revisión irían destinados a aquellos que se jubilen más allá de 2028, existen voces que señalan que el incremento para la edad de las pensiones podría suceder “más rápido de lo planeado”.


      En cualquier caso, los negros augurios del e xministro de las pensiones británico, Steve Webb plantea, no obstante, a los ciudadanos del Estado español una escalofriante interrogacion. Si eso es lo que va ocurrir en la Gran Bretaña con la edad de la jubilación, teniendo encuentra que se trata de una potencia económica, ¿qué es lo habrá que prever que suceda en España, un país endeudado hasta las cejas por su Banca, en el curso de las próximas décadas? ¿Continuará existiendo la jubilación como una conquista social obtenida por la lucha de los asalariados durante el siglo XX?

miércoles, 2 de marzo de 2016

¿Quiere pedir la pensión de jubilación por Internet? Ya puede.

"El catt con la FUERZA DE LA RAZÓN"

La jubilación se puede pedir por Internet


EL ECONOMISTA

El Instituto Nacional de la Seguridad Social (INSS) ha dictado una resolución por la que permite a los ciudadanos tramitar y solicitar de manera electrónica diversas prestaciones del sistema.
En concreto, desde hace unos días, está habilitada la posibilidad de tramitar la pensión de jubilación y las prestaciones de viudedad y orfandad a través de Internet, mientras que a partir del 7 de marzo se podrán solicitar también las prestaciones por maternidad y paternidad por esta vía.
Según la resolución del INSS, publicada este martes en el Boletín Oficial del Estado (BOE), la tramitación electrónica de estas prestaciones sólo será posible cuando el procedimiento no exija la aportación física de documentos por parte del solicitante.

¿Cómo se hace?

Para presentar las solicitudes, los ciudadanos deberán acceder al portal 'Tu Seguridad Social', desde la sede electrónica de la Seguridad Social. Posteriormente deberán identificarse mediante DNI electrónico, certificado electrónico o a través de Cl@ve permanente. El sistema Cl@ve permite a los ciudadanos identificarse ante la Administración mediante claves concertadas (usuario y contraseña), sin tener que recordar claves diferentes para acceder a los distintos servicios.
Asimismo, los interesados en solicitar cualquiera de las prestaciones mencionadas podrán emplear los sistemas de identificación electrónica propios del portal 'Tu Seguridad Social'. Para acceder a este servicio es necesario disponer de un usuario activo y una contraseña en vigor y para activar el usuario y generar la contraseña deberá disponer de un código de activación que se obtiene de forma presencial en cualquier oficina de la Seguridad Social.

Jubilación

Después de la puesta en marcha del simulador sobre el cálculo de la pensión de jubilación, la Seguridad Social permite desde principios de febrero solicitar esta prestación desde 'Tu Seguridad Social', utilizando primero el simulador o de manera directa.
Para ello, el solicitante deberá completar la información que se le requiere, adjuntar la documentación y firmar la solicitud utilizando el certificado digital si ha accedido al portal con él o la firma centralizada (Cl@vefirma) si ha entrado al portal mediante contraseña Cl@ve.

Viudedad y orfandad

Desde hace apenas unos días, los ciudadanos también pueden solicitar sus pensiones de viudedad y orfandad y el auxilio por defunción, sin necesidad de acudir a ninguna oficina, a través del portal 'Tu Seguridad Social'.
Para ello, el solicitante deberá teclear la información sobre la persona fallecida, sobre la relación que le unía con ella y, si es necesario, sobre los hijos. El sistema le indicará la documentación que tiene que aportar, lo que podrá hacer también electrónicamente.

Maternidad y paternidad

Y tras la pensión de jubilación y las prestaciones de viudedad y orfandad, a partir del 7 de marzo también se podrán solicitar por esta vía las prestaciones de maternidad y paternidad, según la resolución del INSS publicada hoy.
Para poder tramitar electrónicamente la prestación por maternidad será necesario que ésta sea biológica, que el disfrute del periodo de descanso se inicie el día del parto o al día siguiente, que la beneficiaria esté incluida en ese momento en el Régimen General, en el de Autónomos o en el del Carbón y que reúna el periodo mínimo de cotización exigido para tener derecho a la prestación, entre otros requisitos.

lunes, 29 de febrero de 2016

Los expertos piden medidas para aumentar los ingresos en pensiones

"El catt con la FUERZA DE LA RAZÓN"

¿Jubilación flexible? España se queda sin trabajadores mayores de 55 años


EL ECONOMISTA

En contra de lo que ha sucedido en buena parte de Europa, la tasa de trabajadores mayores que continúan en activo se ha reducido en España en relación a 2007 -año en que se inició la crisis económica- y pasa a ser una de las más bajas del continente.
A este grupo pertenecen, en concreto, aquellos empleados con edades comprendidas entre los 55 y los 64 años. Con estas cifras como trasfondo, reaparece el debate sobre las reformas pendientes a nivel económico y que pasan, no solo por una nueva revisión del sistema de pensiones, sino también, por incentivar la natalidad y elevar la productividad.
De acuerdo con un informe publicado por el Instituto de Estudios Económicos, a partir de datos de Eurostat, el porcentaje de empleados mayores ha menguado dos décimas en España entre 2007 y 2014, para situarse en el 44,3%. Lo llamativo es que, en ese mismo periodo, ese porcentaje ha pasado del 44,5% al 51,8% de media en la Unión Europea, y que nos aleja del 74% que ostenta Suecia, del 65,6% de Alemania o del 64% de Estonia, los países que lideran el ranking.
Bien es cierto que España ya parte de una tasa de actividad reducida, como recuerda Almudena Semur, coordinadora del Servicio de Estudios del IEE. De hecho, solo está empleada el 56% de la población en edad de trabajar, un porcentaje muy escaso en comparación con el de otros socios europeos, como Alemania (74%), Dinamarca (73%) o Francia (64%).

Cambio de estrategias

El empeoramiento de la situación económica a lo largo de los últimos años y el envejecimiento de la pirámide poblacional han provocado un cambio de estrategias claro dentro de la Unión Europea. José Manuel Martín, socio de Sagardoy Abogados considera decisiva la resolución aprobada el 11 de noviembre de 2010 Retos demográficos y solidaridad entre generaciones del Parlamento Europeo, con la que se buscaba orientar a los estados miembros a la hora de implantar el envejecimiento activo entre sus ciudadanos.
Se trata, así, de promover un sistema de jubilación flexible que permita al empleado seguir trabajando y cobrar o no parte de la pensión, de forma que siga contribuyendo a la caja de la Seguridad Social. El objetivo a perseguir sería poner en valor la experiencia.

Parches en el sistema

Sin embargo y, en nuestro caso, pese a que permitir una mayor flexibilidad en relación a la edad en la que una persona se jubila puede tener efectos positivos, esto no permite hacer frente a los problemas de suficiencia que aquejan al modelo de pensiones. "Lo que se ha hecho hasta ahora en España es cambiar únicamente los parámetros y, por tanto, parchear un sistema que por definición será inviable si no se incrementa el número de cotizantes", explica Martín.
Con la introducción del factor de sostenibilidad y del índice de revalorización de las pensiones (a través de las dos últimas reformas) se ha logrado que el sistema de pensiones público contributivo, tal y como lo conocemos, pueda financiarse. Con todo, Almudena Semur incide en que el modelo sigue sin ser suficiente por dos motivos: el número de cotizantes por jubilado irá disminuyendo con el paso del tiempo y la esperanza de vida de los nuevos jubilados irá aumentado con certeza. Esto supondrá que los ingresos del sistema disminuyan con el tiempo y que, por contra, aumenten los gastos.

Sistema de reparto asistencial

Desde el IEE dibujan, así, un panorama en el que el coste de la vida suba, año a año, más que el propio índice de revalorización (que lo haría como mínimo un 0,25%), por lo que las pensiones contributivas irán perdiendo, progresivamente capacidad adquisitiva.
Así y si no se adoptan medidas, nuestro sistema de reparto contributivo convergerá a un sistema de reparto asistencial, en el que los actuales cotizantes, cuando se jubilen, recibirán una pensión mínima que tendrán que complementar con algún plan privado de ahorro individual para garantizarse un nivel de consumo más o menos aceptable.

Cómo aumentar los ingresos

Dado que la principal debilidad del sistema está en sus ingresos, Semur apuesta por medidas indirectas para fomentar la natalidad y por políticas encaminadas a potenciar el capital humano y a incrementar la productividad, a través de la educación.
Así, considera que la propuesta del Ministerio de Empleo de complementar las pensiones de jubilación, viudedad e invalidez a las mujeres con hijos podría ser una fórmula a analizar como medida de apoyo a la maternidad -y no solo tener un carácter compensatorio, como sucede actualmente-.
Otro tipo de reformas irían encaminadas a acabar con la asimetría entre las bajas de maternidad y paternidad, a flexibilizar los horarios laborales, a potenciar el teletrabajo (reconocido en la Reforma Laboral de 2012) o a aprobar ayudas públicas que fomenten la conciliación de la vida profesional y personal.
En lo relativo a las iniciativas directas, desde Sagardoy Abogados inciden en la importancia de mandar un claro mensaje incentivando fiscalmente los planes de pensiones (tanto los individuales, como los de sistemas empleo, que son los que promueven las empresas).

Jubilación flexible

En su informe The New Flexible Retirement, publicado la pasada semana, la aseguradora Aegon refleja hasta qué punto la jubilación flexible está aún lejos de convertirse en una realidad en nuestro país. De hecho y, según sus cálculos, el 44% de los trabajadores españoles confían en poder retirarse por completo a la edad de 65 años.

Aún tendría que caer al -0,5% para que los hipotecados no paguen intereses.

"El catt con la FUERZA DE LA RAZÓN"

El euríbor cierra en negativo (-0,008%) febrero por primera vez en su historia


EL ECONOMISTA

El euríbor a doce meses, índice al que están referenciadas la mayoría de las hipotecas en España, ha profundizado en su tendencia bajista encadenando sucesivos mínimos históricos en tasa diaria y ha cerrado el mes de febrero en negativo por primera vez en la historia.
En concreto, la tasa mensual se ha establecido en el -0,008%, frente al 0,042% que marcó en enero. Hace un año, el euríbor se situaba en el 0,255%.
El índice ha acumulado 17 valores en tasa diaria en terreno negativo a la espera de que el BCE active más artillería para elevar la inflación en la zona euro. Desde el pasado 5 de febrero el euríbor está inmerso en tasas diarias negativas y se ha hundido hasta el -0,024%, su menor nivel en la historia.
Expertos consultados por Europa Press han pronosticado que el euríbor se mantendrá en negativo durante algunos meses ante la excesiva liquidez existente en el mercado. Si el BCE deja de cobrar por los depósitos de los bancos o bien reduce el importe que les cobra podría contribuir a frenar la caída del índice de referencia de las hipotecas.

Ahorro anual

Para una hipoteca de 120.000 euros a 25 años y con un diferencial del 1%, la rebaja en la cuota mensual ascendería a algo más de 14 euros, lo que significaría una ahorro de unos 173 euros en el año.
Con esta circunstancia excepcional en la evolución del euríbor, los hipotecados a los que le toque revisar su cuota en febrero podrán pagar menos que el diferencial de intereses pactado con la entidad, e incluso podrían beneficiarse de una mayor reducción del capital de la deuda, lo que se traduciría simbólicamente en que el banco acabe pagando por el préstamo.
El presidente de la Asociación Hipotecaria Española (AHE), Santos González, ha estimado que el euríbor tendría que mantener su caída histórica hasta hundirse al -0,5% para absorber el diferencial medio en las hipotecas. De materializarse este desplome, que Santos no ve muy factible, los hipotecados dejarían de pagar intereses por sus préstamos para adquirir sus viviendas.
El presidente de la AHE ha pedido así "no alentar" el debate público de que el banco acabará pagando por prestar dinero, ya que "matemáticamente es difícil". Santos ha calculado que el grueso de los diferenciales medios de las hipotecas se concentra entre la horquilla del 0,5% y el 1%.

Menos ingresos para las entidades

No obstante, los expertos han alertado de cómo el euríbor en negativo mermará los ingresos de los bancos, con lo que añadirá más incertidumbre a la rentabilidad del sector financiero y su cotización en la bolsa, muy castigada a inicios de este año.
De hecho, algunas entidades como Liberbank ultiman nuevas estrategias para taponar la hemorragia que les provoca en la cuenta de resultados el hundimiento del euríbor. Estos bancos plantean incluir en los nuevos contratos hipotecarios cláusulas en la que se garantice un tipo mínimo de referencia del 0%.
En este sentido, la OCU ha instado a los bancos a cumplir los contratos hipotecarios. "Aunque sea poco probable, si los intereses aplicables a los consumidores llegaran a ser negativos, se exigirá el cumplimiento de los contratos y se iniciarán todas las acciones necesarias para obligar a los bancos a cumplir dichos contratos", ha garantizado la organización en un comunicado.
La OCU ha recordado la imposición de las denominadas cláusulas suelo, que han impedido a los consumidores beneficiarse de las bajadas de los tipos de interés y han derivado en multitud de litigios en los tribunales. Estos topes a la caída del euríbor han sido declarados nulos por el Tribunal Supremo en los casos en lo que ha existido falta de transparencia.

domingo, 28 de febrero de 2016

EL PACTO PSOE/CIUDADANOS, "UN ENGAÑABOBOS".

"El catt con la FUERZA DE LA RAZÓN"


CANARIAS7


Esta semana conocimos el documento continuista del pacto entre PSOE y Ciudadanos. Aparte de la debilidad derivada de la insuficiencia aritmética, evidencia la opción contraria al amplio acuerdo progresista. El documento mantiene intactos los recortes sociales promovidos por el anterior gobierno del PP,  y elimina la lucha contra el desempleo como objetivo primordial del próximo gobierno.

El pacto demuestra que tanto el PSOE como Ciudadanos quieren conservar la reforma laboral del PP. Reflejo de ello es que no recupera las indemnizaciones preexistentes en materia de despido, sino la actual de 20 días. Además, acepta plenamente el contrato único propuesto por Ciudadanos.

Lejos de revertir el abaratamiento del despido, añade la famosa mochila austríaca. Esta medida abre la puerta a la posibilidad de que seamos los  trabajadores y las  trabajadoras los que sufraguemos nuestros propios despidos. Una subvención pública, financiada desde nuestras rentas, dirigida a reducir al mínimo el coste del despido.

Como medida complementaria, las empresas ya no tendrán que justificar legalmente la temporalidad de los contratos. Frente a un discurso en pro del trabajo indefinido en campaña electoral, el pacto allana el camino al fomento de la contratación temporal y precaria sin garantías de estabilidad del trabajo, por la facilidad de despido. No existe ni un solo elemento que  promocione la contratación indefinida. Absoluto campo abierto para la temporalidad.

El desempleo se contempla exclusivamente como factor de mercado, sin generar impulsos para la actividad económica ni destinar medios públicos para tal fin. Una de las medidas centrales propuestas desde Podemos era la subida del Salario Mínimo Interprofesional a niveles de la Unión Europea, con la finalidad de incrementar el bienestar de las familias que han pagado la crisis creada por otros, incentivar el consumo y con él la actividad económica. Sin una subida sustancial del SMI, tal y como plantea este pacto,  la parálisis será el efecto dominante.

Estos hechos visibilizan el juego al que el PSOE ha sometido el proceso de construcción de un gobierno de cambio. Un juego que  vira en favor de la inclusión del PP dentro del proyecto, pues no entra en contradicción con sus ejes fundamentales.

En otras cuestiones esenciales el pacto calla más de lo que dice, y resulta deliberadamente ambiguo y falto de garantías para la ciudadanía. PSOE y Ciudadanos mantienen posturas contrarias en cuanto a la composición del Consejo General del Poder Judicial. Así que se suprime toda referencia a su elección. Otros silencios clamorosos afectan a las energías renovables, materia esencial para esta tierra castigada por la política del ministro canario en beneficio de las empresas. Las carencias darían para otro artículo. Nos hemos querido centrar en la materia de empleo y de políticas sociales por  la gravedad que supone la pérdida de la oportunidad histórica  de un acuerdo de gobierno progresista, por el que seguimos apostando, y que la ciudadanía demanda y merece.

viernes, 26 de febrero de 2016

PLAN DE BAJAS DEL CORTE INGLÉS

"El catt con la FUERZA DE LA RAZÓN"

El Corte Inglés abre su plan de bajas a mayores de 58 años: 1.400 se sumarán


EL ECONOMISTA

El Corte Inglés ha firmado con los sindicatos un plan de bajas voluntarias para mayores de 58 años que cumplan unos determinados requisitos al que se podrán acoger entre 1.300 y 1.400 trabajadores. 
De esta forma, el grupo pone en marcha por primera vez en su historia un plan de estas características, que está dirigido a los trabajadores de El Corte Inglés e Hipercor para que tengan la posibilidad, si así lo desean, de desvincularse de manera definitiva de la empresa.
Dicho plan está dirigido a los trabajadores que hayan nacido en 1956, 1957 o 1958 o cuenten con una jornada a tiempo parcial y hayan nacido en 1954 o 1955, acrediten 15 años de antigüedad en El Corte Inglés o cualquier otra empresa del grupo y cuente con una vida laboral con 35 años de cotización efectiva a la fecha de suscripción del acuerdo de extinción laboral de mutuo acuerdo.

El 70% del salario hasta los 63 años

Respecto a las condiciones económicas, el acuerdo, suscrito con el respaldo unánime de CCOO, UGT, Fetico y Fasga, contempla el 70% del salario neto en 2015 en mensualidades hasta los 63 años, con independencia de que en esa fecha acceda o no a la jubilación anticipada. Además, se establece una prima de salida de seis mensualidades del salario neto que se percibirá en el primer mes tras la desvinculación.
El salario neto de 2015 es el salario ordinario cobrado en nómina en ese año con todos los conceptos fijos y estables (antigüedad y complementos, entre otros) e incentivos para el colectivo de venta.
En caso de fallecimiento, según recoge el acuerdo, serán sus herederos legales los que cobren las mensualidades en bruto que le restaran al trabajador por percibir, hasta que el trabajador hubiera cumplido los 63 años.
Entre las condiciones económicas figura también el importe del coste del Convenio Especial de Cotización con la Seguridad Social, desde el momento de la extinción del contrato hasta el cumplimiento de los 63 años, con actualización anual de dicho importe en un 0,5%.

El grupo sumirá el coste

Todo el coste de este plan de desvinculaciones voluntarias corre a cargo del gigante de distribución. El Corte Inglés suscribirá una o varias pólizas de seguro con una aseguradora, que asumirá el pago de las mensualidades correspondientes y del Convenio Especial de Cotización a la Seguridad Social.
Los trabajadores que decidan acogerse a dicho plan mantendrán la tarjeta de El Corte Inglés con sus condiciones de cliente preferente, tal como disfrutan en la actualidad, hasta que alcancen los 63 años.
Al tratarse de una baja voluntaria no se tendrá derecho al cobro de prestación por desempleo.

Plazo hasta el 15 de marzo

El plazo de adhesión quedará abierto en principio para el 15 de marzo. La compañía informará a todas aquellas personas que sean potencialmente susceptibles de poder adscribirse al plan voluntario, se les explicará todos los detalles del posible acuerdo y se le hará entrega de una ficha personalizada donde se contemplarán sus datos (ingresos 2015, como quedaría ese 70% del salario neto o los impuestos a pagar), de manera que, con todos los datos el trabajador dispondrá de un plazo para reflexionar sobre la oportunidad que se le ofrece.
Una vez analizada la ficha, aquel trabajador que esté interesado en acogerse al plan, deberá presentar un escrito formal al Departamento de Personal de su centro de trabajo en el plazo de 21 días desde el inicio del plazo de adhesión.
La compañía procederá a analizar las solicitudes y las posibilidades de su aceptación, comunicando al solicitante su decisión en el plazo de 21 días desde la finalización del plazo de adhesión. La fecha concreta de salida coincidirá con la voluntad de ambas partes.
A partir del mes natural siguiente a la baja, la aseguradora comenzará a transferir a la cuenta bancaria que el trabajador haya indicado, el importe de la primera mensualidad.

miércoles, 24 de febrero de 2016

LOS EXPERTOS ALERTAN DE DESIGUALDAD TRIBUTARIA

"El catt con la FUERZA DE LA RAZÓN"

Las autonomías acercan su IRPF hacia la tarifa estatal


Siete comunidades autónomas han aprobado, para el año 2016, una nueva escala en el Impuesto sobre la Renta de las Personas Físicas (IRPF) que tiende a acercarse a la tarifa estatal. Estas modificaciones, en gran parte, se han realizado a través de una reducción del tipo mínimo.
Así lo aseguran los expertos del Registro de Asesores Fiscales Reaf-Regaf, el órgano especializado en materia fiscal del Consejo General de Economistas, que ayer presentó su estudio Panorama de la fiscalidad autonómica y local 2016. El informe destaca que las escalas más elevadas que gravan la renta general las tienen los territorios forales, con tipos que llegan al 49% en el País Vasco, y al 52% en Navarra. En las de régimen común, el tipo máximo más alto es del 48% -en cinco autonomías-, siendo el menor del 43,5%. En cuanto a los tipos mínimos, en territorio común oscilan entre el 19% y el 21,5%.
En este sentido, los expertos alertan de la desigualdad en los tributos cedidos a las autonomías, sobre todo en el Impuesto sobre el Patrimonio (IP) y el Impuesto sobre Sucesiones y Donaciones. Según el informe, en relación al IP, tres comunidades tienen mínimos exentos inferiores al de la norma estatal, que es de 700.000 euros, y otras ocho han incrementado las tarifas respecto a la que se regula por defecto.
En Sucesiones, los datos reflejan que los descendientes y adoptados menores de 21 años tienen una tributación "muy reducida" en muchos territorios. Sin embargo, los familiares cercanos tributan solo de manera simbólica en los territorios forales, en Canarias, Cantabria, Castilla-La Mancha, La Rioja y Madrid, y de forma bastante atenuada en Baleares, Cataluña, Galicia, Comunidad Valenciana -bonificación del 75%- y Murcia -bonificación del 50%-.
En cuanto al Impuesto sobre Transmisiones Patrimoniales, solo en Madrid y Navarra (6%) y en Canarias (6,5%) se aplica un tipo inferior al 7%, que es el que tienen los territorios forales y La Rioja.
Valentín Pich, presidente del Consejo General de Economistas, señaló ayer que el actual marco fiscal "no se puede entender". Pich exige la creación de una comisión de expertos con sensibilidades territoriales diferentes para abordar una reforma del marco fiscal actual.
Por su parte, Juan Rosell, presidente de la CEOE, vaticinó un aumento de la recaudación en 2016. "Se acercará a los niveles de 2007", apostilló. Rosell criticó la extensa producción normativa en materia fiscal. "Estamos asfixiados en cuanto a leyes", apostilló. "La legislación ahoga a particulares y Pymes", añadió. El presidente de la CEOE abogó, en este punto, por "un compromiso político de durabilidad", que estimó en una modificación normativa por legislatura.

Críticas a la legislación

El informe critica la corresponsabilidad fiscal de las comunidades autónomas en sus impuestos propios. Además, sostiene que "la forma de legislar en tributos propios no es la más adecuada, debido a suspensiones y no aplicaciones de algunos de estos impuestos".
En 2016, las comunidades han regulado 79 impuestos propios. Según los especialistas, la creación de estos tributos suponen "numerosos problemas de litigiosidad, aportando una recaudación de tan solo el 2,4% de los ingresos tributarios de estos entes territoriales".

jueves, 18 de febrero de 2016

23.4 MILLONES DE EUROS PARA LAS EMPRESAS DE TRANSPORTE DE GRAN CANARIA

"El catt con la FUERZA DE LA RAZÓN"


El Presidente del Cabildo de GC con el Consejero de Transportes
http://www.diariodegrancanaria.com/

La Autoridad Única del Transporte del Cabildo de Gran Canaria ha aprobado hoy el plan estratégico de subvencionespara las empresas operadoras del transporte de Gran Canaria en relación al contrato programa 2013-2016, que asciende a 23,4 millones de euros, ha informado el consejero de Transportes y Movilidad del Cabildo, Juan Francisco Trujillo.

La Autoridad Única del Transporte del Cabildo de Gran Canaria ha aprobado hoy el plan estratégico de subvencionespara las empresas operadoras del transporte de Gran Canaria en relación al contrato programa 2013-2016, que asciende a 23,4 millones de euros, ha informado el consejero de Transportes y Movilidad del Cabildo, Juan Francisco Trujillo.
Se realizarán los pagos a cuenta para el primer semestre de 2016 con el objetivo de que las operadoras puedan tener tesorería, aunque son liquidaciones con carácter provisional a expensas de que se firmen los contratos programa con las operadoras. Asimismo, se aprobó por unanimidad condicionar el pago del segundo semestre a la firma de dichos contratos programa de cada operadora.
Además,la Junta acordó el pago de una subvención a Salcai Utinsa S.A. para cubrir el desequilibrio económico de la concesión de esta operadora en el período 2008- 2012 por lo que este año recibirá 2 millones de euros.
Por otra parte, la Autoridad Única dio luz verde a la subvención a los viajeros, que se tramita a través de las empresas operadoras, para implantar y desarrollar la política de los descuentos a los usuarios a través del bono transporte.
También aprobó una subvención directa a la Fundación Universitaria de Las Palmas para el desarrollo de becas formativas de inserción laboral, y otra subvención directa a la Federación de Empresarios del Transporte para el desarrollo de cursos formativos para la obtención del Certificado de Aptitud Profesional (CAP).
La Junta acordó además iniciar la contratación del servicio de mantenimiento de los intercambiadores, estaciones y paradas preferentes de guaguas por 1,7 millones de euros que saldrá a licitación próximamente.

miércoles, 17 de febrero de 2016

Los expertos advierten del "riesgo" de formar parte de un consejo de administración. La responsabilidad del consejero podrá exigirse más allá de la gestión malintencionada, incluyendo la negligencia.

"El catt con la FUERZA DE LA RAZÓN"

"La actuación diligente protege al consejero ante las reclamaciones"


ECOLEY

"Ser miembro de un consejo de administración es una actividad de riesgo". Así resume Federico Linares, socio director EY, la ampliación de las responsabilidades exigibles a los consejeros introducidas por la Ley de Sociedades de Capital, el Código de Buen Gobierno de las sociedades cotizadas y la reforma del Código Penal. Un nuevo régimen que, según explicó, está llevando a muchas compañías a bloquear decisiones y a algunos profesionales a rechazar integrarse en estos órganos "por miedo".
Una rendición de cuentas que se extiende más allá del ámbito penal y que puede alcanzar otros como el mercantil, el administrativo o el tributario. "Es lógico que la posibilidad de ir a la cárcel dé más miedo; pero se han dado supuestos en los que, sin existir una sanción penal grave, la sanción patrimonial que ha destrozado una vida", explicó Linares en una jornada organizada por la firma.
En este sentido, se recordó que la responsabilidad del consejero podrá exigirse más allá de la gestión malintencionada, incluyendo la negligencia. Así, los miembros del consejo de administración de una sociedad responderán de sus actos de forma personal, solidaria y de forma dual: tanto a las reclamaciones internas, de la propia sociedad y los socios, como ante las externas, ante demandas de inversores, acreedores, reguladores o la Administración.
Frente a este "riesgo", los expertos consideran que la ley ha introducido, a cambio, una gran ventaja: la certidumbre. "Se establece un mecanismo de responsabilidad más oneroso para los consejeros, pero, a la vez, se brindan métodos para proteger sus decisiones", aseguró Félix Plasencia, socio responsable del área legal de EY.
El mecanismo de protección del consejero ante posibles reclamaciones de responsabilidad, según la ley, será "actuación diligente". Es decir: que se haya informado suficientemente de la decisión a adoptar y el proceso de decisión haya sido el adecuado.
"Ya no sirve lo de leerse los contratos que se van a aprobar mientras te tomas un café antes del consejo. Ahora se ha puesto negro sobre blanco la diligencia que debe tener el consejero en la toma de decisiones", aseveró Plasencia. Unos mecanismos que, según auguró, impulsarán necesariamente la profesionalización de los consejos de administración.
Para asesorar a los miembros de estos órganos, ante la nueva realidad legal, EY anunció la puesta en marcha un Servicio de Asesoramiento a Consejeros, departamento con capacidad de atender las necesidades de cualquier consejero, así como del secretario del consejo y del CEO a lo largo de todo el procedimiento de toma de decisiones. "El objetivo es acompañar al consejero para que su actuación sea calificada de diligente", resumió José Luis Moreno, director del Proyecto.